Catatan 06 · Keuangan keluarga
Membangun Dana Darurat: Catatan Belajar Keuangan Keluarga
Dana darurat adalah salah satu konsep paling sederhana sekaligus paling sering ditunda. Catatan ini menjelaskan apa itu dana darurat, bagaimana memperkirakan besarnya untuk keluarga di Indonesia, dan di mana posisinya dalam literasi keuangan keluarga.
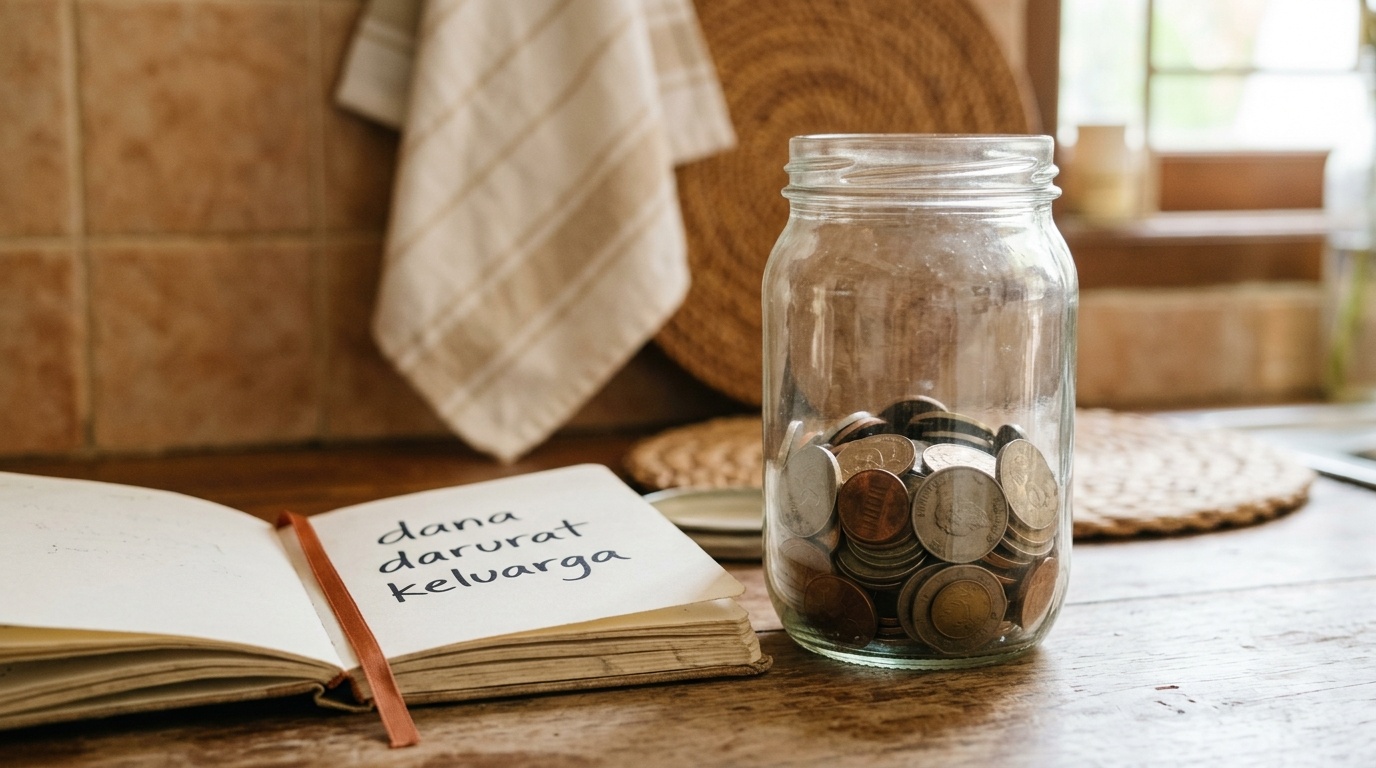
Pengertian dana darurat
Pengertian dana darurat: sejumlah dana yang disisihkan untuk kebutuhan mendesak di luar rencana rutin, terutama ketika sumber penghasilan utama terganggu atau muncul pengeluaran tak terduga. Ia bukan tabungan untuk liburan, bukan dana beli barang, dan bukan dana investasi — fungsinya spesifik: menjadi bantalan saat kejutan datang.
Dalam kerangka literasi keuangan keluarga di Indonesia, pos ini sering disebut sebagai "pondasi" karena tanpa bantalan, keluarga cenderung terjebak menjual aset atau berutang saat kejadian tak terduga terjadi.
Berapa kira-kira yang disisihkan?
Tidak ada satu angka yang berlaku untuk semua keluarga. Tetapi ada kerangka yang dapat dipakai sebagai titik awal pertimbangan:
- Satu langkah dasar: setara dengan satu kali pengeluaran bulanan rutin. Ini lebih baik daripada tidak ada cadangan sama sekali.
- Untuk keluarga dengan penghasilan tunggal: pertimbangkan cadangan setara tiga sampai enam kali pengeluaran bulanan, karena risiko terganggunya satu-satunya sumber penghasilan lebih besar.
- Untuk keluarga dengan dua penghasilan dan kondisi relatif stabil: dua sampai empat kali pengeluaran bulanan dapat menjadi titik awal yang masuk akal.
Angka di atas hanyalah kerangka. Setiap keluarga punya situasi yang berbeda — termasuk jumlah tanggungan, kestabilan penghasilan, dan akses ke jaringan keluarga besar.
Situasi sehari-hari: kapan cadangan ini dipakai
Beberapa situasi yang lazim memerlukan pos cadangan:
- Kehilangan pekerjaan atau penghasilan utama terhenti sementara.
- Biaya pengobatan mendesak yang tidak sepenuhnya dicakup asuransi.
- Perbaikan rumah atau kendaraan yang tidak direncanakan.
- Kebutuhan keluarga yang mendesak akibat bencana atau kejadian tak terduga.
Yang tidak termasuk pos darurat: belanja tahunan, liburan, renovasi yang direncanakan, atau pembelian barang elektronik. Kebutuhan-kebutuhan itu sebaiknya dibiayai dari tabungan terencana, bukan dari bantalan ini.
Catatan
Pos ini bukan tujuan akhir — ia adalah bantalan agar tujuan keuangan lain (seperti dana pendidikan atau dana pensiun) tidak terganggu saat kejutan datang.
Bagaimana menyusunnya secara bertahap
Banyak keluarga merasa dana darurat "terlalu besar" sehingga menunda memulai. Padahal, pos ini dibangun bertahap, bukan sekaligus. Beberapa langkah yang biasanya membantu:
- Tentukan jumlah target kasar (misalnya tiga kali pengeluaran bulanan).
- Sisihkan jumlah kecil yang konsisten setiap bulan — sekecil apa pun, yang penting rutin.
- Tempatkan cadangan ini di instrumen yang mudah diambil dan relatif stabil, misalnya rekening tabungan terpisah dari rekening harian.
- Jangan campur pos darurat dengan tabungan tujuan lain — gunakan rekening atau toples yang terpisah secara mental maupun administratif.
- Tinjau target setiap tahun, terutama bila pengeluaran keluarga berubah.
Batasan yang perlu disadari
- Cadangan ini bukan investasi. Tujuannya adalah akses cepat dan stabilitas, bukan pertumbuhan nilai. Jangan tergoda menempatkannya di instrumen yang bergejolak.
- Angka target bukan patokan kaku. Yang penting konsistensi membangun, bukan mengejar angka tertentu dalam waktu singkat.
- Pos ini perlu diperbarui setelah dipakai. Bila sebagian dipakai, sisihkan kembali hingga mencapai target.
- Cadangan darurat bukan pengganti asuransi. Keduanya melayani fungsi yang berbeda; tidak saling menggantikan.
Membangun cadangan ini seperti membangun kebiasaan — pelan, berulang, dan tanpa banyak drama. Yang penting dimulai, bukan sempurna.
Daftar belajar untuk keluarga pemula
- Hitung pengeluaran bulanan rutin keluarga sebagai langkah pertama.
- Tetapkan target kasar (misalnya tiga kali pengeluaran bulanan) sebagai kompas.
- Buka rekening terpisah agar dana darurat tidak tercampur dengan dana harian.
- Otomatisasi setoran kecil setiap bulan supaya konsistensi terjaga.
- Baca catatan kami tentang alokasi aset untuk memahami di mana dana darurat berada dalam kerangka keuangan keluarga yang lebih besar.
Penutup
Membangun dana darurat bukan tugas yang dramatis. Ia adalah kebiasaan kecil yang dilakukan berulang, sehingga ketika kejutan datang, keluarga punya bantalan untuk tidak terguling jauh. Catatan ini menutup enam catatan belajar dasar kami — silakan kembali ke daftar catatan untuk memilih bacaan lain.