Catatan 03 · Menyusun portofolio
Alokasi Aset untuk Pemula: Cara Menyusun Portofolio Belajar
Alokasi aset adalah kerangka berpikir tentang bagaimana membagi instrumen keuangan dalam sebuah portofolio. Catatan ini bukan resep angka, melainkan kerangka — karena angka pasti hanya akan terasa bermakna setelah Anda paham tujuannya.
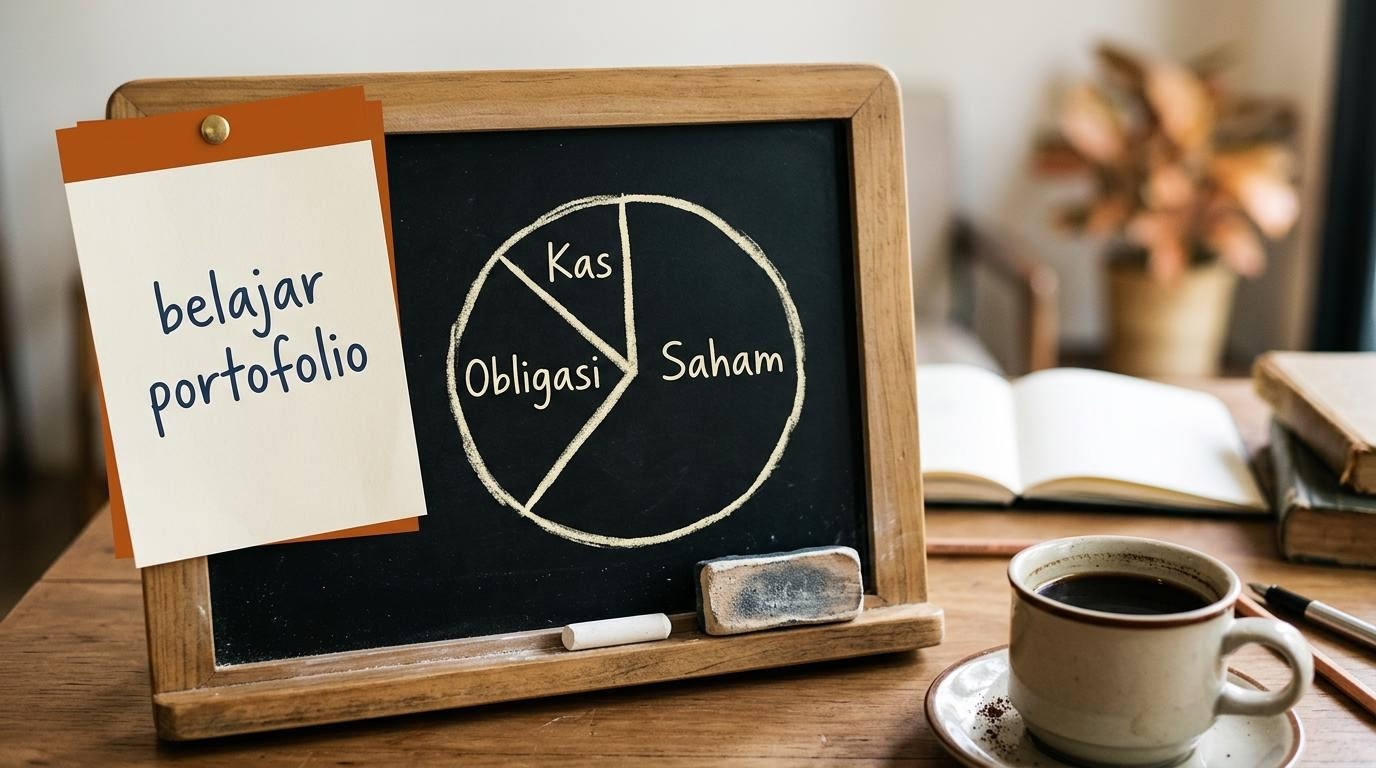
Pengertian alokasi aset
Pengertian alokasi aset secara sederhana: bagaimana Anda membagi sejumlah sumber daya ke dalam beberapa jenis instrumen yang berbeda. Sebagaimana sebuah dapur tidak hanya menyimpan satu jenis bahan, portofolio yang dipikirkan dengan baik umumnya berisi lebih dari satu jenis instrumen — supaya ketergantungan pada satu jenis saja dapat dikurangi.
Tiga keluarga instrumen yang sering disebut dalam diskusi pembagian aset adalah: instrumen pasar uang (misalnya deposito bank), obligasi (surat utang), dan saham (bukti kepemilikan). Membaca tentang perbedaan saham dan obligasi akan membantu memahami dua di antaranya.
Tiga prinsip dasar pembagian aset
1. Tujuan mendahului angka
Sebelum bicara berapa persen, tanyakan dulu: untuk apa portofolio ini disusun? Tujuan yang berbeda (dana darurat, belajar, dana pendidikan jangka panjang) memerlukan kerangka alokasi yang berbeda.
2. Horison waktu memengaruhi komposisi
Horison waktu yang lebih panjang biasanya memberi ruang lebih besar untuk instrumen yang lebih bergejolak, karena ada lebih banyak waktu untuk pulih dari penurunan. Sebaliknya, horison pendek memerlukan instrumen yang lebih stabil.
3. Diversifikasi mengurangi ketergantungan
Diversifikasi berarti menyebarkan pembagian ke lebih dari satu instrumen. Tujuannya bukan menambah keuntungan, tetapi mengurangi ketergantungan pada satu titik kegagalan.
Catatan
Alokasi aset bukan tentang mencari angka optimal. Ia tentang membuat keputusan yang masuk akal sesuai tujuan dan horison waktu Anda — dan keputusan itu berbeda untuk setiap orang.
Situasi sehari-hari: tiga sketsa
Mari lihat tiga sketsa untuk memahami bagaimana kerangka ini bekerja. Ini ilustrasi edukatif, bukan saran angka.
Sketsa A — Horison pendek, dana akan dipakai < 2 tahun
Bila dana akan dipakai segera, stabilitas menjadi prioritas. Komposisi didominasi instrumen yang relatif stabil, karena tidak ada waktu untuk pulih bila terjadi penurunan tajam.
Sketsa B — Horison menengah, 3–7 tahun
Dengan horison lebih panjang, ruang untuk instrumen yang lebih bergejolak dapat dipertimbangkan — tetap dalam porsi yang sesuai dengan tujuan. Pemilik dana masih punya waktu untuk menunggu pemulihan bila terjadi koreksi.
Sketsa C — Horison panjang, > 10 tahun
Horison yang panjang memberi ruang komposisi yang lebih berani. Namun, "berani" di sini berarti porsi instrumen bergejolak lebih besar — bukan membebani pemilik dana melebihi kapasitas psikologisnya untuk menahan gejolak.
Batasan yang harus disadari pemula
- Alokasi bukan jaminan. Diversifikasi membantu mengurangi ketergantungan, tetapi tidak menghapus risiko pasar.
- Tidak ada angka ajaib. Aturan praktis yang beredar di luar sana (misalnya "umur dikurangi seratus") hanyalah ilustrasi; tidak menggantikan pertimbangan pribadi.
- Alokasi berubah seiring waktu. Portofolio yang dirancang hari ini wajar ditinjau ulang setiap beberapa tahun, karena tujuan dan situasi berubah.
- Biaya dan pajak memengaruhi hasil. Pertimbangan biaya transaksi dan perlakuan pajak merupakan bagian dari kerangka yang sering luput dari pemula.
Alokasi aset yang baik bukan yang paling rumit, melainkan yang paling dapat dipertahankan saat pasar sedang sulit.
Daftar belajar menyusun portofolio
- Tuliskan tujuan dana secara eksplisit (contoh: "untuk dana darurat 6 bulan pengeluaran").
- Tetapkan horison waktu — kapan dana akan dipakai.
- Pelajari karakteristik tiap keluarga instrumen sebelum memasukkannya ke kerangka.
- Tinjau alokasi setiap 6–12 bulan, dan sesuaikan bila tujuan berubah.
- Baca catatan kami tentang dana darurat sebagai contoh kerangka untuk dana jangka pendek.
Penutup
Alokasi aset adalah kerangka berpikir, bukan tabel angka. Begitu tujuan, horison waktu, dan prinsip diversifikasi dipahami, angka-angka akan terasa seperti keputusan yang masuk akal, bukan tebakan. Lanjutkan ke catatan tentang membaca laporan keuangan emiten untuk memperdalam kemampuan menelusuri instrumen.